برای کسی که بخشی از پساندازش را بیتکوین خریده، دانستن وضعیت مالیات هم بخشی از شناخت این سرمایهگذاری است. آیا نگهداری بیتکوین مالیات دارد؟
مالیات و گزارشدهی معاملات رمزارز در ایران؛ آنچه دارندگان بیتکوین باید بدانندبرای کسی که بخشی از پساندازش را بیتکوین خریده، دانستن وضعیت مالیات هم بخشی از شناخت این سرمایهگذاری است. آیا نگهداری بیتکوین مالیات دارد؟ اگر آن را بفروشد یا به کیف پول دیگری بفرستد، چه تفاوتی ایجاد میشود؟ هرکدام از این کارها شرایط متفاوتی دارند.
پاسخ را باید در متن قانون و وضعیت اجرای آن جستوجو کرد. شناخت این تفاوتها کمک میکند هم تکلیف خود را بهتر بشناسیم و هم مدارک لازم برای خریدوفروش و پیگیریهای احتمالی را نگه داریم.
در ایران برای مالیات ارز دیجیتال مقرراتی تصویب شده است. قانون مالیات بر سوداگری و سفتهبازی، مصوب ۸ تیر ۱۴۰۴، در مرداد همان سال ابلاغ شد. بند ۵ ماده ۴۶ الحاقی قانون مالیاتهای مستقیم، رمزارزها و دیگر رمزداراییها را، بهاستثنای رمزریال، در فهرست داراییهای مشمول قرار داده است.
اما تصویب قانون بهتنهایی به معنی شروع دریافت مالیات از همه معاملات نیست. طبق تبصره ۳ همین ماده، دریافت این مالیات به آمادهشدن سامانهها و فرایندهای اجرایی وابسته است. سخنگوی سازمان امور مالیاتی در خرداد ۱۴۰۵، اردیبهشت ۱۴۰۶ را زمان پیشبینیشده آمادهسازی این زیرساختها اعلام کرد. تا تاریخ بررسی این مقاله، شروع عمومی دریافت این مالیات از معاملات رمزارزی تأیید نشد؛ بنابراین، برای زمان آغاز آن باید اطلاعیههای رسمی را دنبال کرد.
پس از فراهمشدن شرایط اجرا هم همه فروشها حکم یکسانی ندارند. تبصره ۵ ماده ۴۶ برای فروش رمزارز توسط اشخاص غیرتجاری به اشخاص تجاری مجازِ مشخصشده در قانون، معافیت از مالیات این فصل در نظر گرفته است. در مقابل، فروش به سایر اشخاص را تابع مقررات «مالیات بر درآمد اتفاقی» میداند. در این حالت، قانون به کل مبلغ دریافتی توجه دارد و موضوع فقط سود فروش نیست؛ البته معافیتها و شرایط مربوط نیز باید بررسی شوند.
بنابراین، دانستن مقدار سود برای تشخیص مالیات کافی نیست. تأخیر در اجرای مالیات جدید نیز تکالیف قبلی صاحبان مشاغل را کنار نمیگذارد. مواد ۹۳ و ۹۵ قانون مالیاتهای مستقیم درباره مالیات درآمد مشاغل و نگهداری مدارک آنهاست. اگر فعالیت رمزارزی کسی ماهیت شغلی داشته باشد، باید از این نظر هم بررسی شود؛ هر خرید شخصی بیتکوین را نمیتوان فعالیت شغلی دانست.
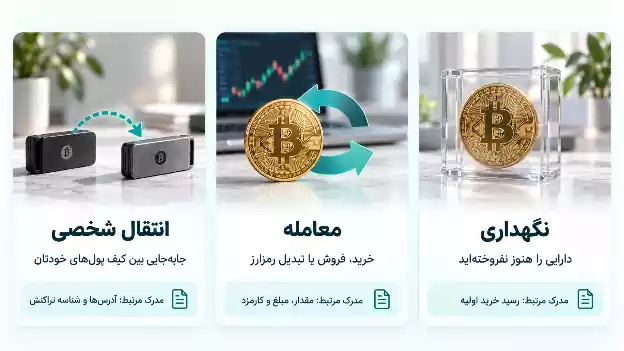
برای گزارش دهی معاملات، باید معلوم باشد هر عملیات چه تغییری در دارایی شما ایجاد کرده است. سه حالت زیر را از هم جدا کنید:
نگهداری بیتکوین: اگر بیتکوین خریدهاید و هنوز آن را نگه داشتهاید، افزایش قیمت به معنی فروش و دریافت پول نیست. با توجه به اینکه ماده ۴۶ به انتقال دارایی میپردازد، صرف بالارفتن ارزش موجودی را نباید فروش مشمول این مالیات در نظر گرفت.
فروش یا تبدیل: فروش بیتکوین و تبدیل آن به تتر را در سوابق خود ثبت کنید. بااینحال، ثبت یک معامله الزاماً به معنی تعلق مالیات نیست. برای نمونه، قانون برای تبدیل داراییهای یک گروه به یکدیگر توسط اشخاص غیرتجاری بالای هجده سال، با رعایت شرایطی مانند صدور صورتحساب الکترونیکی، معافیت از مالیات بر عایدی سرمایه پیشبینی کرده است.
جابهجایی بین کیف پولهای خودتان: انتقال بیتکوین از کیف پول صرافی به کیف پول شخصی، بدون تغییر مالک، با فروش فرق دارد. در سوابق خود بنویسید که این جابهجایی بین حسابها یا کیف پولهای متعلق به شما بوده و رسید انتقال را نگه دارید.
مستندسازی خرید و فروش کمک میکند مشخص باشد دارایی را چه زمانی و با چه هزینهای به دست آوردهاید و بعداً چه اتفاقی برای آن افتاده است. برای شروع، یک فایل ثبت معاملات و پوشهای برای رسیدها کافی است؛ البته این کار جای مدارک قانونی لازم را نمیگیرد.
در این فایل، اطلاعات زیر را بنویسید:
نوع و زمان عملیات: خرید، فروش، تبدیل یا انتقال، همراه با تاریخ و ساعت.
مقدار و مبلغ: نام رمزارز، تعداد، قیمت معامله و مجموع پرداخت یا دریافت.
کارمزدها: هزینه معامله و انتقال، با ذکر ارزی که کارمزد با آن پرداخت شده است.
مدارک مرتبط: شماره سفارش، رسید صرافی، صورتحساب الکترونیکی در صورت صدور و رسید بانکی.
اطلاعات انتقال: آدرس مبدأ و مقصد، شناسه تراکنش و دلیل جابهجایی.
در ثبت مبلغ معامله دقت کنید. قیمت ارز بیت کوین در طول روز تغییر میکند و ممکن است نرخ زمان بررسی بازار با قیمتی که واقعاً خرید کردهاید متفاوت باشد. به همین دلیل، مبلغ رسید معامله را ثبت کنید. نرخ بازار همراه با تاریخ و ساعت، فقط اطلاعات تکمیلی است و جای رسید را نمیگیرد.
اگر خرید با تتر انجام شده، مقدار تتر پرداختی و سوابق تهیه آن را هم حفظ کنید. واحد پول را نیز روشن بنویسید تا تومان با ریال اشتباه نشود. در کنار تصاویر رسیدها، گزارش قابلدریافت صرافی را ذخیره کنید و نسخه پشتیبان داشته باشید.
با وجود تصویب قانون، بعضی جزئیات اجرای آن برای کاربران روشن نیست. مثلاً سوابق یک صرافی خارجی چگونه بررسی میشود؟ برای نشاندادن اینکه دو کیف پول متعلق به یک نفر است، چه مدارکی پذیرفته میشود؟ درآمدهایی مانند پاداش شبکه چگونه باید ثبت شوند؟
پاسخ این پرسشها ممکن است به دستورالعملهای اجرایی یا شرایط فرد بستگی داشته باشد. بنابراین، در پیگیری قوانین رمزارز ایران، متن قانون و روش اجرای آن را کنار هم ببینید. همچنین رسید معمولی صرافی را نباید بدون بررسی، معادل صورتحساب الکترونیکی قانونی دانست.
ثبت مدارک را به زمان فروش یا دریافت نامه مالیاتی موکول نکنید. ماهی یکبار گزارش صرافی را با گردش بانکی و انتقالهای کیف پول مقایسه کنید تا چیزی از قلم نیفتاده باشد. اگر دارایی را هدیه گرفتهاید یا بابت کار دریافت کردهاید، این موضوع را هم مشخص بنویسید.
پیش از معاملات بزرگ یا در صورت دریافت ابلاغ مالیاتی، مدارک را با مشاور مالیاتی بررسی کنید. برای توضیح سوابق دارایی، هیچ نیازی به تحویل کلید خصوصی یا عبارت بازیابی کیف پول نیست.
برای رمزارز مقررات مالیاتی تصویب شده است؛ اما اینکه یک معامله مشخص مالیات داشته باشد، به نوع فعالیت، طرف معامله، معافیتها و وضعیت اجرای مقررات بستگی دارد.
رسید خریدوفروش، گزارش صرافی، مبلغ و کارمزد، رسید بانکی و شناسه انتقال را نگه دارید. این مدارک باید زمان و منشأ ورود یا خروج دارایی را مشخص کنند.
نرخ واقعی را از رسید همان معامله بردارید. اگر برای تکمیل سوابق، قیمت بازار را هم ثبت میکنید، نام منبع، تاریخ و ساعت آن را بنویسید.